

Trump, Iran, nafta in borze: zakaj vlagatelji (še) niso v paniki?
Zakaj trg ne verjame več ameriški komunikaciji?
Donald Trump je od vrnitve v Belo hišo vlagateljem s svojimi izjavami serviral na pladnju skoraj vse, kar bi v klasični teoriji naložb moralo prestrašiti finančne trge: napoved prisvojitve Grenlandije, carine »vsem državam sveta«, ostrejšo politiko do priseljencev, vojaško akcijo proti Venezueli in Madurovemu režimu, vojno z Iranom, blokade, nafto, Hormuško ožino in izjave, ki se v nekaj urah iz groženj s popolnim uničenjem spremenijo v (samo)hvalnice in napovedi najtrdnejšega premirja v zgodovini – in včasih spet nazaj v rožljanje z orožjem.
Če bi trgi verjeli vsaki izjavi dobesedno, bi morali biti borzni trgi danes precej bolj živčni in negotovi. Pa (še) niso.
Nasprotno: ameriški delniški trg je v zadnjih mesecih večkrat pokazal na prvi pogled skoraj neverjetno odpornost. Ob zaostrovanju napetosti sicer rahlo pade, ob prvem signalu umiritve pa praviloma hitro izbriše izgube in se vzpne še višje. Po januarskem cirkusu okrog Grenlandije je S&P 500 po Trumpovi omilitvi retorike pridobil 1,2 odstotka in popravil več kot polovico prejšnjega padca. V začetku maja pa je S&P 500 kljub vojni z Iranom dosegal nove rekorde, potem ko so se okrepila pričakovanja o dogovoru in padcu cen nafte.
To ne pomeni, da je trg postal naiven. Ravno obratno. Vse bolj pa se zdi, da trg ameriške politične komunikacije ne jemlje več kot končno dejstvo, temveč kot del pogajalskega procesa.
Trumpova izjava ni več dogodek
Včasih je bila politična izjava za trg dogodek. Danes je pogosto samo napoved novega kroga pogajanj, tudi če včasih bolj spominja gostilniško debato kot pa komunikacijo prvega moža ZDA.
Ko Trump ZDA napove naslednjo ostro potezo ali novo »zgodovinsko spremembo«, vlagatelji ne reagirajo več samo na medijski naslov. Poskušajo oceniti, ali gre za dejansko politiko, pogajalsko izhodišče, pritisk na drugo stran, sporočilo domačim volivcem, samohvalo zaradi ega brez posebne agende ali kombinacijo vsega naštetega.
Zato se lahko zgodi, da ista administracija najprej ustvari močan šok, nato pa že z namigom na dogovor sproži rast. Pri Grenlandiji je bil vzorec skoraj učbeniški: najprej napetost, nato omilitev, potem odboj na trgu.
Trg se je naučil čakati na nadaljevanje zgodbe, ne le na prvi naslov.
Politika kot vir volatilnosti
Vir: Axios
Ameriška politika je za vlagatelje postala vir volatilnosti, ne več znaka strategije ali trajnejše usmeritve smeri.
To je pomembna razlika za finančne trge. Volatilnost pomeni premike, trajna smer pa pomeni spremembo temeljnih pričakovanj glede dobičkov, inflacije, obrestnih mer, likvidnosti in gospodarske rasti.
Ko Trump govori o ostrejšem priseljevanju, o ICE operacijah ali o vojaških pritiskih, trgi seveda zaznajo tveganje. Strožja priseljenska politika lahko vpliva na trg dela, stroške podjetij in določene sektorje. Reuters je denimo poročal, da naj bi administracija v letu 2026 še razširila priseljensko represijo, vključno z več nadzora nad delodajalci, kar bi lahko pritiskalo na podjetja v sektorjih, ki so bolj odvisni od priseljenske delovne sile.
A za širši, hkrati pa tudi tehnološko obtežen indeks, kot je S&P 500, tudi tak politični hrup še ni dovolj, da bi preglasil vse drugo. Če hkrati tehnološka podjetja objavljajo dobre rezultate, če umetna inteligenca še naprej poganja investicijski cikel, če podjetja odkupujejo lastne delnice in če trg verjame, da se geopolitični šoki ne bodo razlili v dolgotrajno gospodarsko krizo, potem politični hrup postane samo del dnevnega nihanja.
Hrup ne izgine. A nič več niti ne narekuje smeri celotne borzne zgodbe.
Wall Street gleda predvsem dobičke
Najmočnejši argument za rast trgov ni političen, ampak poslovni: dobički podjetij.
Zadnje tedne so ameriški indeksi dosegali nove rekorde ob kombinaciji treh sil: pričakovanj o umiritvi razmer na Bližnjem vzhodu, padanja cen nafte in močnih rezultatov tehnoloških oziroma AI podjetij. S&P 500 in Nasdaq sta dosegla rekordne vrednosti, pri čemer je pomemben zagon prišel zelo jasno iz rasti delnic, povezanih z umetno inteligenco.
To je razlog, zakaj trg ne paničari ob vsaki novi izjavi iz Washingtona. Vlagatelji v ozadju še vedno gledajo številke: prihodke, marže, kapitalske izdatke, povpraševanje po čipih, podatkovnih centrih, oblaku in AI infrastrukturi.
Goldman Sachs je konec aprila ocenil, da bi lahko S&P 500 do konca leta dosegel 7.600 točk, pri čemer naj bi investicije v umetno inteligenco predstavljale približno 40 odstotkov rasti dobičkov indeksa v letu 2026. Največja podjetja s področja oblaka naj bi po njihovi oceni letos za investicije namenila približno 670 milijard dolarjev.
Jezik številk trg razume bolje od političnih parol.
Nafta kot lakmusov papir
Vir: Pacific Standard/Grist
Vojna z Iranom je dober primer, kako trg razmišlja. Na prvi pogled bi moral biti konflikt z Iranom, ob tveganju za Hormuško ožino in višje cene nafte, zelo negativen za delnice. Deloma je tudi bil. Ko se pojavi nevarnost za dobavo energentov, se takoj odprejo vprašanja o inflaciji, centralnih bankah, potrošnji in maržah podjetij.
A ko so se pojavili signali o možnem dogovoru, je reakcija trga hitro postala nasprotna. AP je poročal, da so ameriški indeksi recimo 6. maja močno zrasli zaradi optimizma, da bi dogovor lahko omogočil ponoven pretok tankerjev iz Perzijskega zaliva in znižal cene nafte. S&P 500 je zrasel za 1,5 odstotka in zaključil na rekordnih 7.365,12 točke.
To je bistvo trenutnega tržnega razmišljanja: trg ne zanika tveganj, ampak jih ves čas ponovno ocenjuje. Če se tveganje širitve konflikta zmanjša, delnice hitro zrastejo. Če se tveganje znova poveča, se lahko enako hitro umaknejo.
Trump put 2.0?
Na Wall Streetu obstaja star izraz »Fed put«, ki opisuje prepričanje, da bo ameriška centralna banka ob večjih težavah priskočila na pomoč trgom. V Trumpovi dobi se je pojavila še ena oblika tega razmišljanja: da bo politična retorika pogosto ostra, a se bo ob dovolj velikem pritisku trgov, gospodarstva ali javnosti našla pot do dogovora.
To seveda ni garancija. Je pa vzorec, ki ga vlagatelji opazujejo. Če predsednik najprej zaostri in nato omili, se trg nauči, da prvi šok ni nujno končna realnost. Če administracija uporablja maksimalističen jezik kot pogajalsko taktiko, potem vlagatelji ne prodajajo več ob vsaki maksimalistični izjavi ampak čakajo, kaj pride za njo.
To je lahko racionalno, dokler se sistem res premika od konflikta proti dogovoru. Težava bi nastala, če bi trg na neki točki napačno ocenil, da gre spet samo za retoriko, v resnici pa bi se politika spremenila v trajno gospodarsko škodo.
Ni vse mirno in varno
Vir: New York Times
Rast trgov ne pomeni, da tveganj ni. Pomeni samo, da jih trg trenutno ocenjuje nižje od pozitivnih dejavnikov.
Prav tu se skriva nevarnost. Če trgi preveč verjamejo v scenarij hitrega dogovora, močnih dobičkov in obvladane inflacije, potem je prostora za razočaranje manj. Bairdov strateg Ross Mayfield je ob enem prejšnjih zdrsov S&P 500 z rekordnih ravni opozoril, da pri trgu na zgodovinskih vrhovih ni veliko prostora za napake in da je večje asimetrično tveganje še vedno na strani padca, tudi če vrnitev v vročo vojno ni najverjetnejši scenarij.
Tudi razmerje med delnicami in obveznicami postaja bolj občutljivo. MarketWatch je recimo poročal, da se premija za tveganje pri delnicah približuje zgodovinsko nizkim ravnem, kar pomeni, da vlagatelji za prevzem delniškega tveganja dobijo vse manj dodatne pričakovane nagrade v primerjavi z varnejšimi obveznicami.
To ni nujno napoved padca. Je pa opozorilo, da visoke cene zahtevajo veliko potrjevanja, močne dobičke, stabilna pričakovanja, nadzor nad inflacijo in čim manj političnih napak.
Trg ne verjame, a posluša
Morda je zato najbolj natančen odgovor na naslovno vprašanje naslednji:
trg ameriški komunikaciji ne verjame več dobesedno, jo pa zelo pozorno posluša.
Ne verjame, da je vsaka grožnja končna odločitev. Ne verjame, da je vsaka ostra izjava že nova realnost. Ne verjame niti, da se vsaka geopolitična eskalacija nujno konča z gospodarskim šokom.
A posluša, ker komunikacija še vedno premika cene in ker lahko en stavek spremeni pričakovanja glede nafte. Posluša, ker lahko namig o carinah vpliva na dobavne verige. Posluša tudi, ker lahko retorika o priseljevanju spremeni pogled na trg dela.
Posluša, ker lahko Bela hiša še vedno v nekaj minutah spremeni razpoloženje na Wall Streetu.
Razlika je v tem, da trg danes posluša z zamikom in filtrira sporočila po svoje. Ne reagira več samo na glasnost izjave, ampak na verjetnost, da se bo izjava prelila v dejansko politiko.
Kaj to pomeni za vlagatelje?
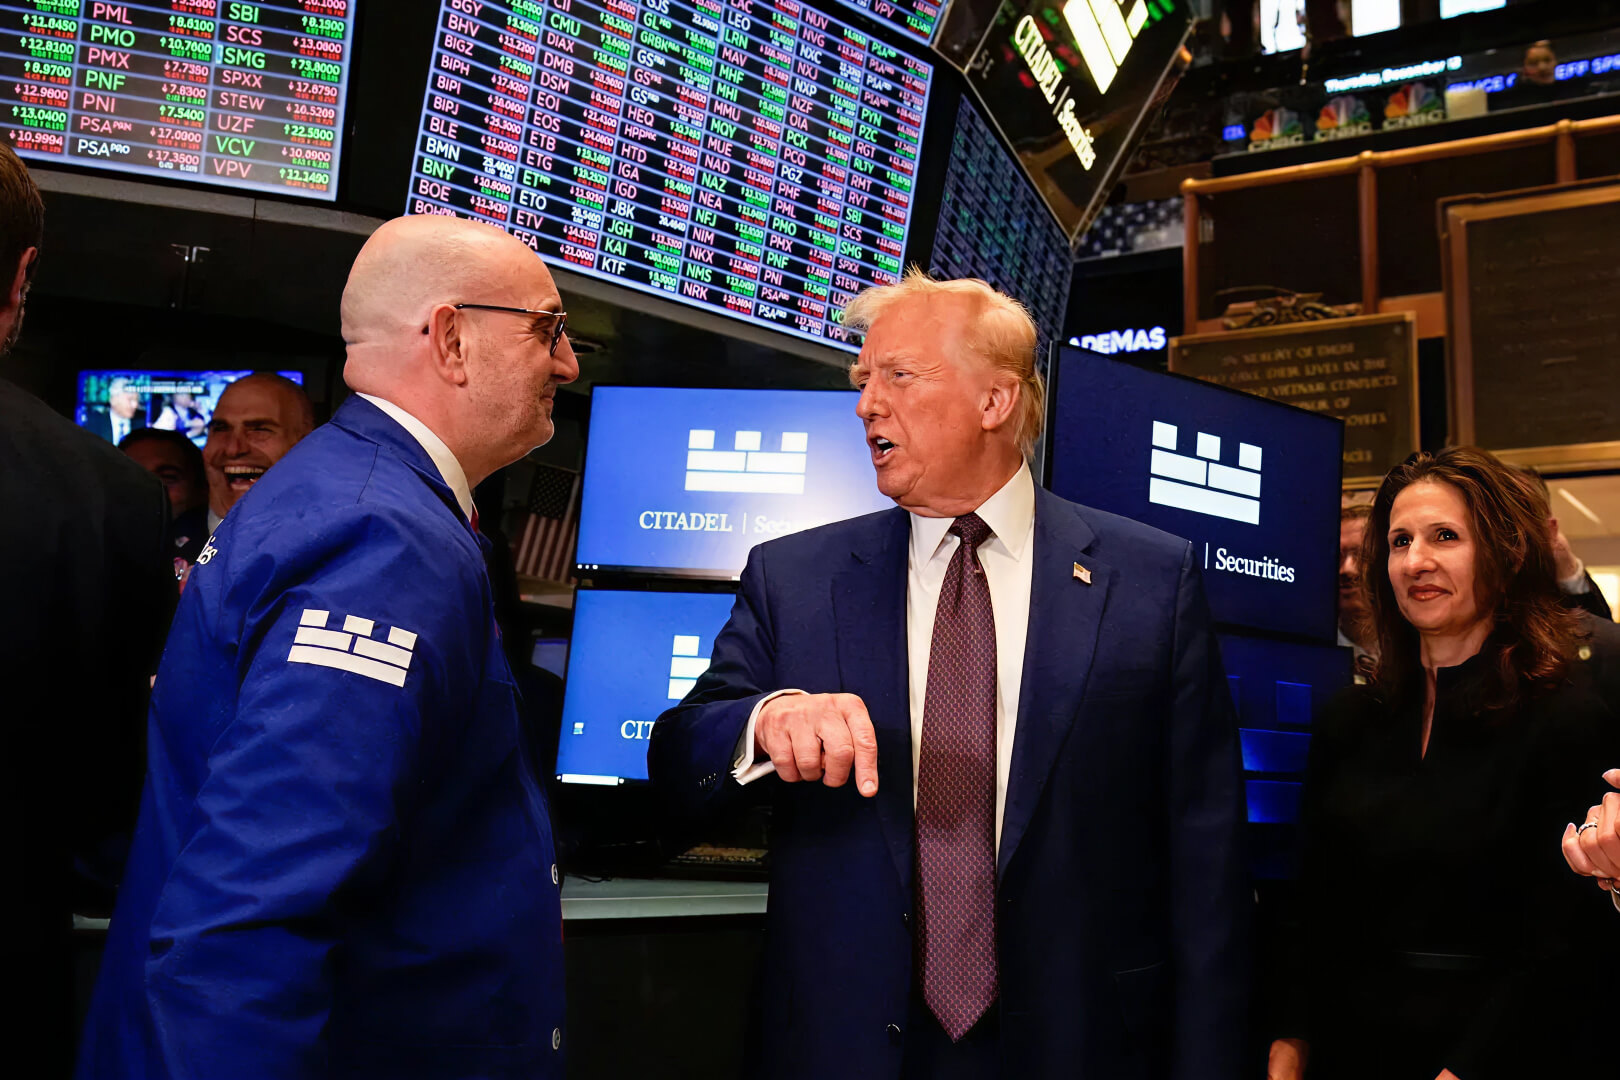
Za vlagatelja je to okolje naporno. Vsak dan se zdi pomemben. Vsaka izjava se zdi prelomna. Vsak premik nafte, dolarja ali indeksa dobi dramatično razlago.
A prav zato je nevarno, če vlagatelj svojo strategijo veže na dnevno politično komunikacijo. Ta je prehitra, preglasna in pogosto namenjena ciljem, ki niso povezani z njegovimi dolgoročnimi finančnimi cilji.
Vprašanje za vlagatelja ni, ali bo Trump jutri spet izjavil kaj »zgodovinskega«. Pravzaprav smo se že navadili, da bo skoraj zagotovo naredil kaj takega. Vprašanje je, ali ima vlagatelj portfelj, ki zaradi tega ne potrebuje vsakodnevne panike.
Dober dolgoročni načrt ne odstrani negotovosti. Odstrani pa potrebo, da bi moral vlagatelj vsako politično izjavo pretvoriti v naložbeno odločitev. Pomaga mu razumeti, koliko tveganja lahko sprejme, koliko časa ima, kaj želi z denarjem doseči in kako naj bo njegov portfelj sestavljen, da ga dnevni hrup ne vrže iz ravnotežja.
To je tudi bistvo finančnega svetovanja. Ne napovedovanje vsakega tvita, izjave ali geopolitičnega obrata, ampak postavljanje jasnega okvira, znotraj katerega vlagatelj lažje loči signal od hrupa. Filozofija JonatanMars pri finančnem svetovanju izhaja zato iz preprostega prcesa: najprej se prepozna vaš vlagateljski profil, nato pride na vrsto finančni načrt in potem sledijo konkretne naložbene odločitve.
Če je zadnje leto pokazalo eno stvar, je to spoznanje, da bo politika še naprej glasna. Trgi bodo še naprej nihali. Dobre finančne odločitve pa bodo še naprej odvisne predvsem od tega, ali imate kot vlagatelj dovolj jasno strategijo, da vam ni treba verjeti vsaki izjavi, ki pride iz Washingtona, in se nanjo odzvati.