

Negotovi časi niso razlog za slabe finančne odločitve
Ko se svet zdi nemiren, se finančni trgi pogosto obnašajo presenetljivo mirno ... ali pa vsaj bolj racionalno, kot bi pričakovali ob naslovih, ki nas vsak dan spremljajo v medijih. Če poznate kontekst, se boste tudi vi odločali lažje.
Geopolitične napetosti, gibanje cen energentov, inflacija, volitve, obrestne mere, rekordne vrednosti ameriških borznih indeksov, strah pred recesijo, evforija okrog umetne inteligence. Povprečen vlagatelj ima danes na voljo več informacij kot kadarkoli prej, a pogosto manj jasnosti: kaj se sploh dogaja po svetu in kakšne finančne posledice ima to za naše naložbe?
Prav tu se skriva eno ključnih vprašanj sodobnega vlaganja: kako sprejemati dobre finančne odločitve v svetu, ki se zdi vse manj predvidljiv?
Odgovor ni v tem, da poskušamo uganiti naslednjo novico. Tudi ne v tem, da čakamo na popoln trenutek, še manj pa v tem, da ob vsakem večjem premiku na trgih spreminjamo svojo naložbeno smer. Odgovor je veliko manj spektakularen, a dolgoročno pomembnejši: jasen načrt, razumevanje lastnih ciljev, primerna strategija in dovolj discipline, da se vlagatelj ne odziva samo na hrup okrog sebe.

V kakšnem času živimo?
Vojne, politične napetosti v Iranu, Trumpova nepredvidljivost, posledični energetski šoki, visoke cene in nenehno spreminjanje pričakovanj ustvarjajo občutek, da je treba biti ves čas na preži. Vlagatelj zjutraj prebere eno novico, popoldne drugo, zvečer pa že tretjo razlago, zakaj se je trg odzval drugače, kot bi bilo logično.
A finančni trgi redko delujejo po logiki naslovnic. Trgi ne ocenjujejo samo tega, kaj se je zgodilo danes, temveč predvsem, kaj naj bi se zgodilo jutri. Zato lahko v istem tednu beremo o geopolitični napetosti in rekordih na borzah. In zato lahko trgi zrastejo prav takrat, ko se povprečnemu bralcu novic zdi, da bi morali pasti.
Za vlagatelja je to pogosto najbolj frustrirajoč del. Če je svet nemiren, zakaj trgi rastejo? Če so novice slabe, zakaj denar še vedno teče v delnice? In če se zdi vse pregreto, zakaj nekateri še vedno kupujejo?
Klemen Kokalj, vodja svetovalne ekipe v JonatanMars vzajemci, opozarja prav na to razliko med občutkom in realnostjo: »Velikokrat je dejanska realnost in to, kar se piše v medijih, skregano z logiko.«
To ne pomeni, da novice niso pomembne. Pomeni pa, da same po sebi niso dovolj za dobro finančno odločitev.
Kaj trg vidi drugače?
Trg ni ena oseba, ki bi zjutraj prebrala naslov in kliknila na gumb »kupi« ali »prodaj«. Je skupek pričakovanj, interesov, ocen, algoritmov, profesionalnih vlagateljev, institucionalnega kapitala in psihologije množice. Zato se pogosto ne premakne zaradi novice kot take, ampak zaradi spremembe pričakovanj.
Če se vlagatelji bojijo dolgotrajne krize, je dovolj že signal, da bi se razmere lahko umirile, in sentiment se spremeni. Če je strah že vračunan v cene, lahko tudi nepopolna dobra novica povzroči rast. Če pa so pričakovanja previsoka, lahko tudi solidni rezultati razočarajo.
Tu se skriva ena največjih pasti za male vlagatelje. Večina jih poskuša razumeti trg skozi posamezne dogodke, ne skozi celoten kontekst. Vidijo novico, ne vidijo pa, kaj je trg pričakoval že pred njo. Vidijo rast, ne vidijo pa, da je bila morda posledica olajšanja, ne evforije. Vidijo padec, ne vidijo pa, da je lahko v določenem trenutku tudi priložnost.
»Narava denarja je, da vedno najde pot, kam se tisti hip smiselno investira,« je prepričan Klemen Kokalj, vodja svetovalne ekipe in ključnih strank v JonatanMars vzajemci.
To je pomembna misel. Denar se ne ustavi zato, ker je svet negotov. Premika se tja, kjer vidi razmerje med tveganjem in priložnostjo. Vprašanje za vlagatelja pa je, ali se premika skupaj z načrtom ali samo skupaj s paniko.
Zakaj so čustva draga?
Pri vlaganju se največje napake pogosto ne zgodijo zato, ker vlagatelj ne bi imel dovolj informacij. Zgodijo se zato, ker ima informacij preveč in jih predeluje v napačnem čustvenem stanju.
Ko trgi rastejo, se pojavi občutek, da vsi služijo, samo mi ne. Ko trgi padejo, se pojavi občutek, da bo tokrat drugače in da se stvari ne bodo več popravile. V prvem primeru vlagatelj pogosto kupuje prepozno, v drugem prodaja prezgodaj.
Kokalj je pri tem zelo neposreden: »Ko pridejo čustva na plano, v 95 % ne prinesejo pozitivnega rezultata.«
To ne pomeni, da vlagatelj ne sme občutiti strahu ali navdušenja. Seveda ju bo. Denar ni samo številka na zaslonu. Denar pomeni varnost, prihodnost, svobodo, družinske cilje, stanovanje, pokojnino, šolanje otrok ali preprosto občutek, da imamo stvari pod nadzorom.
A prav zato je nevarno, če odločitve sprejemamo v trenutku, ko nadzor prevzamejo čustva. Strah nas sili v umik, ko so cene nižje. Pohlep nas sili v vstop, ko so pričakovanja že zelo visoka. »FOMO«, strah, da bomo zamudili nekaj izjemnega, nas prepričuje, da nimamo več časa za razmislek. Panika pa nam daje lažen občutek, da je kakršnakoli odločitev boljša od tega, da nekaj časa počakamo in pogledamo širšo sliko.
Zato je ena ključnih nalog dobrega finančnega procesa ta, da čustev ne zanika, temveč jih upošteva. Vlagatelj mora vedeti, kakšna nihanja lahko prenese, koliko likvidnosti potrebuje, kakšen je njegov časovni horizont in kaj je namen denarja, ki ga investira.
Najprej vprašanje zakaj
Veliko vlagateljev začne na napačnem koncu. Prvo vprašanje je pogosto: kam naj vložim denar? Ali naj kupim delnice? Kaj pa skladi? Je zdaj pravi čas za tehnologijo? Kaj pa zlato? Kaj pa denar na računu?
A pred vprašanjem »kam« bi moralo priti vprašanje »zakaj«.
Vsak posameznik, ki želi investirati, se mora najprej vprašati, zakaj to počne, poudarja Kokalj. Kaj želi v prihodnosti narediti s tem denarjem? Kaj želi, da ta denar v prihodnosti dela zanj?
Šele ko so cilji jasni, ima smisel govoriti o časovnem horizontu, sprejemljivem tveganju, razmerju med likvidnimi in nelikvidnimi naložbami ter o tem, kakšna rešitev je za vlagatelja sploh primerna.
To je tudi točka, kjer finančno svetovanje postane več kot pogovor o produktih. Dober svetovalni proces ni samo izbira naložbe. Je postavljanje okvira, znotraj katerega vlagatelj lažje razume svoje možnosti in omejitve.
Za nekoga, ki šele začenja, je to lahko osnovna struktura. Za nekoga, ki ima že ustvarjeno premoženje, je lahko pregled obstoječih naložb, tveganj in koncentracij. Za nekoga pred večjo življenjsko odločitvijo je lahko predvsem odgovor na vprašanje, koliko denarja mora ostati dostopnega in koliko ga lahko dela dolgoročno.
V vseh primerih pa gre za isti princip: najprej cilj, nato strategija, šele potem konkretna naložba.
Ni dovolj »nekam dati denar«
V obdobjih, ko trgi hitro rastejo, se vlaganje pogosto poenostavi v iskanje »vroče« naložbe. Katera delnica bo naslednja? Kateri sektor ima največ potenciala? Ali je umetna inteligenca še priložnost ali že balon? Ali je zdaj pravi trenutek za vstop?
To so legitimna vprašanja, niso pa dovolj. Še posebej ne, če vlagatelj nima odgovora na osnovno vprašanje: kakšno vlogo ima ta naložba v mojem celotnem portfelju?
Luka Praper, CFA, finančni direktor borznoposredniške družbe JonatanMars Invest, poudarja, da je upravljanje premoženja celostni pristop. To pomeni, da se posamezne naložbe ne presojajo izolirano, ampak v kontekstu portfelja, ciljev, tveganja in časa.
Dobra naložba je lahko slaba odločitev, če je vlagatelj vanjo preveč izpostavljen. In obratno, manj spektakularna naložba je lahko zelo smiselna, če v portfelju opravlja pravo funkcijo.
Zato pri investiranju ni dovolj, da denar »nekam damo«. Potrebujemo okvir, ki določa, zakaj je nekaj v portfelju, koliko tega je primerno, kdaj se portfelj uravnoteži in kako se vlagatelj odzove, ko pride do večjih nihanj.
»Cilj teh strategij je, da čustva popolnoma umaknemo iz odločanja in sledimo kvantitativnim kriterijem,« pravi Praper.
To je bistvo razlike med ugibanjem in strategijo. Ugibanje išče pravo potezo v napačnem trenutku. Strategija pa vnaprej določi pravila igre.
Padci niso samo problem
Za vlagatelja, ki nima načrta, je padec trga predvsem stres. Za vlagatelja, ki ima jasen načrt, je padec lahko tudi test in v določenih primerih priložnost.
»Ko trg pade, je to lahko priložnost za nakup, če imamo dobro razpršen portfelj,« je prepričan Luka Praper, CFA, finančni direktor borznoposredniške družbe JonatanMars Invest.
Ključni del tega stavka je v besedi »če«. Padec je lahko priložnost, če vlagatelj razume, kaj kupuje, zakaj kupuje in kakšen časovni horizont ima. Padec ni avtomatično priložnost, če vlagatelj samo lovi dno ali poskuša popraviti pretekle napake.
Prav zato je razpršitev ena temeljnih obramb pred napačnimi reakcijami. Če je portfelj preveč odvisen od ene zgodbe, enega sektorja, ene regije ali enega trenda, je vsak večji premik psihološko težji. Če je portfelj postavljen širše in skladno s profilom vlagatelja, je nihanje še vedno neprijetno, ni pa nujno razlog za panično spremembo smeri.
Dolgoročno vlaganje ni odsotnost padcev. Je sposobnost, da padci ne uničijo načrta.
Čakati na pravi trenutek?
Ena najpogostejših oblik neodločnosti je čakanje na »pravi trenutek«. Vlagatelj ve, da denar na računu dolgoročno izgublja vrednost, a hkrati čaka, da se razmere umirijo. Da bo manj vojn. Da bodo obrestne mere bolj jasne. Da bodo trgi nižje. Da bodo novice boljše. Da bo občutek varnejši.
Težava je, da tak trenutek skoraj nikoli ne pride v obliki, kot si ga predstavljamo. Ko se en vir negotovosti umiri, se pojavi drug. Ko trgi padejo, je strah običajno večji, ne manjši. Ko trgi rastejo, se pojavi dvom, ali smo že prepozni.
Zato vprašanje ni, ali je danes popoln trenutek. Vprašanje je, ali ima vlagatelj dovolj jasen načrt, da lahko začne premišljeno, postopno in skladno s svojimi cilji.
Prav v negotovih časih je razlika med samostojnim sestavljanjem slike iz medijev, forumov in prijateljskih nasvetov ter strukturiranim pogovorom s strokovnjakom še pomembnejša. Ne zato, ker bi strokovnjak vedel vse odgovore na prihodnost, ampak zato, ker pomaga postaviti prava vprašanja.
Kaj želim doseči? Koliko časa imam? Koliko nihanja prenesem? Koliko denarja mora ostati likvidnega? Kdaj bi me padec zares ogrozil? Ali imam portfelj ali samo skupek naključnih odločitev?
Ta vprašanja so pogosto vrednejša od iskanja naslednje »najboljše« naložbe.
Kaj narediti danes?
Negotovost sama po sebi ni razlog, da ne naredimo nič. Je pa dober razlog, da ne delamo nepremišljenih potez.
Vlagatelj, ki danes razmišlja o naslednjem koraku, bi moral najprej razjasniti tri stvari. Prvič, kaj je cilj denarja, ki ga želi investirati. Drugič, koliko časa ima do trenutka, ko bo ta denar potreboval. In tretjič, kakšno tveganje lahko realno sprejme, ne samo v mirnih časih, ampak tudi takrat, ko trgi padejo.
Šele nato pridejo na vrsto konkretne naložbe, produkti, strategije in portfelji.
Največja napaka v negotovih časih ni nujno to, da vlagatelj investira prehitro. Pogosto je večja napaka to, da zaradi strahu ne naredi nič, hkrati pa nima načrta, kdaj in kako bo odločitev sploh sprejel.
Negotovi časi bodo vedno obstajali. Menjale se bodo teme, naslovi in razlogi za skrb. Danes so v ospredju geopolitika, energenti, inflacija in tehnološki trendi. Jutri bo nekaj drugega. Vprašanje pa bo ostalo isto: ali vlagatelj odloča na podlagi trenutnega občutka ali na podlagi jasnega finančnega načrta?
Prav zato je lahko dober finančni pogovor v takih obdobjih pomembnejši od najbolj vroče naložbene ideje. Ne obljubi prihodnosti brez nihanj. Pomaga pa, da vlagatelj tudi v času nihanj ve, zakaj nekaj počne, kaj želi doseči in kdaj je smiselno ukrepati.
In to je v negotovih časih pogosto največja prednost.
JonatanMars: iz prve roke o aktualnih dogodkih
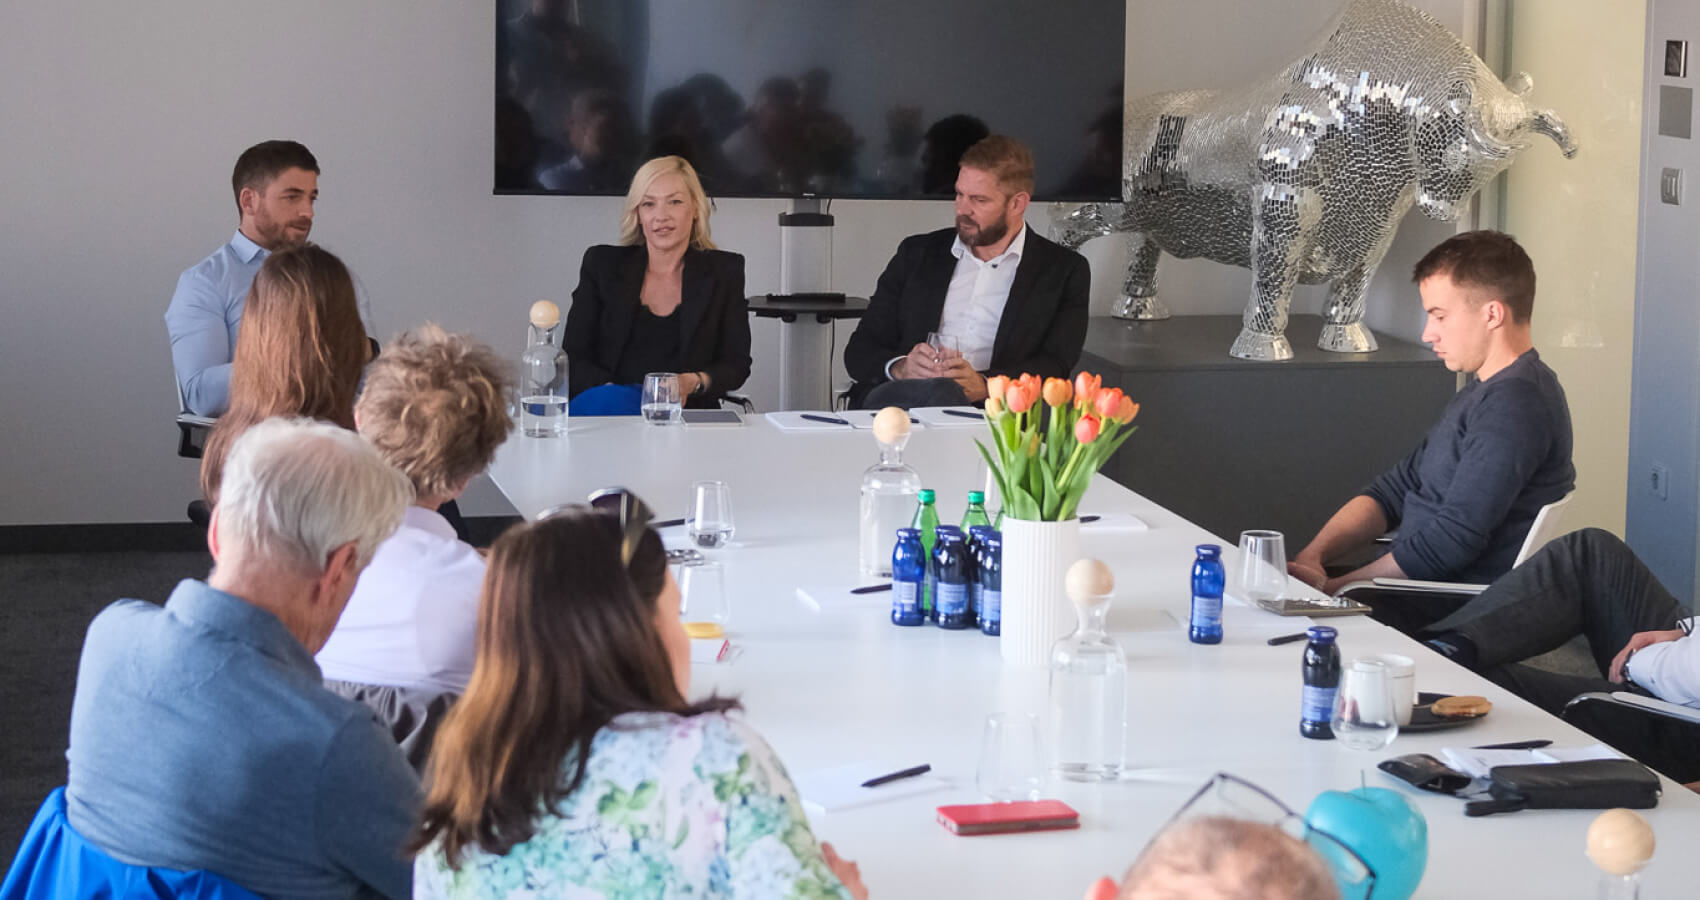
O razmerah na trgih, vplivu negotovosti na vlagatelje, pomenu finančnega svetovanja in vlogi upravljanja premoženja smo govorili tudi na dogodku JonatanMars »Negotovi časi, premišljene finančne odločitve«.
Dogodek je bil namenjen vsem, ki se v času hitrih sprememb sprašujejo, kako razmišljati o svojih naložbah bolj mirno, strukturirano in dolgoročno. V ospredju niso bile napovedi prihodnosti, temveč vprašanja, ki si jih mora vlagatelj zastaviti, preden sprejme pomembno finančno odločitev.
Prihodnjič se nam lahko pridružite tudi vi!
Prijavite se na novice JonatanMars in bodite med prvimi obveščeni o prihodnjih dogodkih, finančnih vsebinah in praktičnih vpogledih za bolj premišljene naložbene odločitve.